Artykuł sponsorowany
Zwrot nadpłat a odszkodowanie w sporze frankowym — kiedy potrzebujesz osobnego dowodu szkody
Wiele osób myli zwrot świadczeń po unieważnieniu umowy waloryzowanej z właściwym roszczeniem o naprawienie szkody. To rozróżnienie znacząco wpływa na ustalenie strategii procesowej, oczekiwania wobec gromadzonych dowodów oraz samego przebiegu sporu sądowego z bankiem. Zrozumienie natury obu żądań pozwala uniknąć błędów na etapie formułowania zarzutów i przygotowania niezbędnej dokumentacji, która ostatecznie trafi przed oblicze sądu.
Różnica między roszczeniem restytucyjnym a odszkodowaniem
Podstawą rozliczeń po uznaniu kontraktu za nieważny jest roszczenie restytucyjne. Opiera się ono na przepisach o nienależnym świadczeniu i sprowadza się do fizycznego zwrotu kwot wpłaconych instytucji finansowej. Sądy powszechne stosują w takich sytuacjach teorię dwóch kondykcji. Zgodnie z tą zasadą kredytobiorca żąda zwrotu wpłaconych rat, prowizji oraz opłat okołokredytowych, a bank może domagać się wyłącznie zwrotu wypłaconego kapitału. Wynika to wprost z przepisów Kodeksu cywilnego. Mechanizm ten nie wymaga wykazywania jakiejkolwiek dodatkowej szkody majątkowej poza samym faktem bezpodstawnego pobrania środków przez kredytodawcę.
Inaczej wygląda sytuacja w przypadku właściwego naprawienia szkody. Działanie to wymaga udowodnienia uszczerbku wykraczającego poza sumę nadpłat oraz wykazania bezpośredniego związku przyczynowego między zachowaniem banku a powstałą stratą. Sąd Najwyższy w uchwale z 16 lutego 2021 roku (III CZP 11/20) jednoznacznie potwierdził odrębność obu tych żądań. Dodatkowo wyrok TSUE z 15 czerwca 2023 roku w sprawie C-520/21 wykluczył możliwość żądania przez banki wynagrodzenia za korzystanie z kapitału. Orzeczenie to ostatecznie uporządkowało zasady podstawowych rozliczeń i wyeliminowało jedno z głównych zagrożeń dla konsumentów.
Kiedy dodatkowe roszczenie o odszkodowanie ma sens?
Wystąpienie z odrębnym żądaniem odszkodowawczym wymaga zaistnienia specyficznych okoliczności. Podstawowym warunkiem jest udowodnienie straty wykraczającej poza standardowe koszty obsługi zadłużenia. Przykłady takich sytuacji obejmują konieczność sprzedaży nieruchomości poniżej wartości rynkowej z powodu groźby licytacji komorniczej, utratę zdrowia skutkującą kosztownym leczeniem czy poważne perturbacje zawodowe wynikające z przewlekłego stresu finansowego.
Precyzyjne wykazanie winy instytucji finansowej pozwala ocenić szanse na odszkodowanie za kredyt we frankach. Samo stwierdzenie stosowania niedozwolonych klauzul umownych często nie wystarcza do przypisania odpowiedzialności deliktowej. Kredytobiorca musi udowodnić, że konkretne działania pracowników banku, na przykład celowe wprowadzanie w błąd co do ryzyka walutowego przy podpisywaniu umowy, bezpośrednio doprowadziły do pogorszenia jego sytuacji. Roszczenie to może obejmować zarówno rzeczywistą stratę majątkową, jak i utracone korzyści, które konsument mógłby osiągnąć, gdyby nie związał się toksycznym instrumentem finansowym.
Jakie dowody wspierają żądanie naprawienia szkody?
Sukces w procesie zależy od bezbłędnie przygotowanego materiału dowodowego. Standardowa dokumentacja, taka jak umowa kredytowa z aneksami czy zaświadczenia o saldzie i historii spłat, służy przede wszystkim do wyliczenia roszczenia restytucyjnego. Uzasadnienie dodatkowego żądania wymaga znacznie szerszego zestawu dokumentów. W takich przypadkach niezbędne okazują się obszerne zaświadczenia lekarskie, historia zatrudnienia oraz faktury potwierdzające wydatki poniesione w związku z drastycznym wzrostem rat.
Zachowana korespondencja z instytucją finansową odgrywa równie istotną rolę. Pisma dokumentujące odrzucane wnioski o przewalutowanie po uczciwym kursie czy monity z działu windykacji pomagają zobrazować sekwencję niekorzystnych zdarzeń. Praktyka doradcza firmy Law Support potwierdza, że sądy bardzo wnikliwie weryfikują każdy materialny ślad realnej szkody. Podmiot ten od 2014 roku monitoruje orzecznictwo i wydaje portal FrankNews.pl, gromadząc rzetelne analizy wyroków. Ewolucja poglądów wymiaru sprawiedliwości, w tym wyrok TSUE z 10 września 2026 roku (C-510/25), wciąż wymaga od powoda rygorystycznego udowodnienia rozszerzonych żądań finansowych. Regulacje europejskie stanowią parasol ochronny, ale nie zastępują twardych dowodów w krajowym postępowaniu.
Znaczenie wykazania odrębnej szkody w sądzie
Skuteczne prowadzenie sprawy wymaga wyraźnego oddzielenia zwrotu nienależnych świadczeń od właściwego naprawienia szkody. Powołanie się na sam fakt nieważności umowy gwarantuje odzyskanie nadpłaconych środków w ramach restytucji, ale nie stanowi wystarczającej podstawy do przyznania dodatkowej rekompensaty. Brak obiektywnych dowodów wykraczających poza matematyczne wyliczenie różnic w ratach sprawia, że szersze żądanie traci oparcie w przepisach. Precyzyjne udokumentowanie każdego poniesionego uszczerbku pozwala na merytoryczną ocenę sprawy przez sąd i otwiera drogę do pełnego wyrównania strat wynikających z niedozwolonych praktyk rynkowych.
Kategorie artykułów
Polecane artykuły
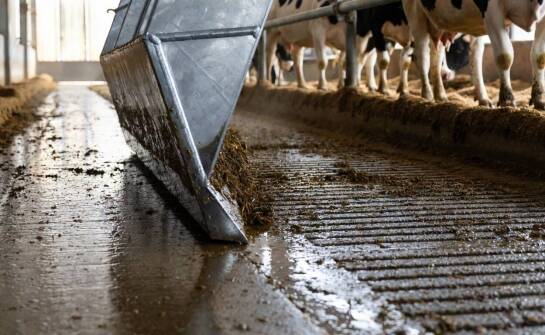
Jak działa automatyczny zgarniacz obornika i od czego zależy jego dopasowanie do obory
Codzienne gromadzenie się odchodów na korytarzach gnojno-spacerowych wymusza stałą obsługę, zwłaszcza w większych gospodarstwach hodowlanych. Ręczne usuwanie nawozu przy użyciu narzędzi gospodarskich sprawdza się wyłącznie przy małych stadach. W obiektach utrzymujących kilkadziesiąt sztuk bydła proc
Zastosowanie anodowanych tabliczek w identyfikacji urządzeń – co warto wiedzieć?
Anodowane tabliczki zyskują popularność w różnych branżach dzięki swoim zaletom w kontekście identyfikacji. Proces anodowania nadaje aluminium wyjątkową odporność na korozję i uszkodzenia mechaniczne, co sprawia, że są one zarówno trwałe, jak i estetyczne. Oferują produkt odporny na warunki atmosfer